
12月17日,國家藥品監督管理局有條件批準首個國產PD-1單抗——特瑞普利單抗注射液(商品名:拓益)上市。這是我國企業獨立研發、具有完全自主知識產權的生物制品創新藥品,用于治療既往標準治療失敗后的局部進展或轉移性黑色素瘤。

黑色素瘤在我國近年來呈現快速增長趨勢,為發病率增長最快的惡性腫瘤之一,每年新發病例約20000例,在治療方面,一線治療失敗的黑色素瘤患者客觀緩解率不到5%,中位總生存期不到6個月,死亡率也呈逐年快速上升趨勢,已經成為嚴重危及我國人民健康的疾病之一。
國家藥品審評中心、藥品審核查驗中心及中國食品藥品檢定研究院等相關單位通力協作,主動與申報單位溝通指導,及時解決審評中遇到的技術問題,優先安排技術審評、現場檢查和實驗室檢驗,并基于申請人已完成的中國晚期黑色素瘤II期研究有效性數據和7項臨床研究的安全性數據,于12月17日有條件批準了本品上市注冊,從遞交上市申請,到通過優先審評獲批,共歷時284天。
截至目前,已經有3個PD-1/PD-L1類藥物在中國上市,并顯示出顯著功效。其中,君實生物的特瑞普利單抗與默沙東的Keytruda(帕博利珠單抗)同為黑色素瘤的適應癥。國內諸多創新藥研發公司也均在這一領域布局。特瑞普利單抗首先獲批,也意味著,君實生物成為國內首家PD-1單抗獲批的企業。

中國已批準上市的PD-1/PD-L1類藥物
值得注意的是,此次君實生物的特瑞普利單抗與默沙東的Keytruda(帕博利珠單抗)的適應證均為黑色素瘤。這也意味著,國產PD-1與進口PD-1已經開始正面交鋒。
眾所周知,中國已上市了兩款PD-1產品,分別是默沙東的K藥和BMS的O藥。君實生物作為第3家,除了要應對前述兩款進口藥物的PK,還要對抗后面一波國產PD-1的陸續上市。
君實發展歷程
君實生物于2012年12月在上海正式注冊成立。其發展模式與一般的生物初創公司“VC+IP+CRO”的發展模式不同,2015年8月13日君實生物在新三板掛牌上市,君實生物先后進行了5次融資,累積13.18億元。
2018年8月,君實生物向港交所提交上市申請,成為首家“新三板+H股”的公司。
君實生物對自身的定位是通過源頭創新來開發首創(First-in-class)或同類最優(Best-in-class)的藥物。招股書顯示,目前公司的核心管線包括13項在研生物藥品。包括七項腫瘤免疫療法在研藥品、兩項代謝疾病在研藥品、三項針對炎癥或自身免疫性疾病藥品及一項治療神經性疾病的藥品。

君實研發管線
君實生物擁有蘇州、美國舊金山和馬里蘭三大研發中心,其中蘇州/上海(總部)負責研發、工藝優化、產業化生產和臨床試驗,舊金山研發中心負責新抗體研發、高通量抗體篩選,馬里蘭研發中心負責抗體評估、新靶點開發。另外,君實生物在蘇州吳江和上海臨港設立兩個生產基地。
2016和2017年,君實生物的研發投入分別為1.22億元和2.75億元,截至2018年4月底,研發投入達到了1.22億,同比增加96.77%。
從創始團隊來看,君實生物總經理李寧曾在美國FDA擔任腫瘤產品團隊審評員等職務,后在賽諾菲任全球監管事務亞洲監管事務及醫學政策副總裁;首席運營官馮輝曾任阿斯利康附屬公司MedImmune的科學家,并參與了JS001的ZL發明;首席科學官武海曾任安進高級科學家;臨床研究運營部副總經理顧娟紅曾先后就職于第一三共、默沙東、GSK醫療及藥物開發部臨床運作主管。
可以看到的是,相比于擁有強悍銷售能力的恒瑞、由吳曉濱操作商業化的百濟神州,目前君實生物并沒有來自市場、銷售方面的領頭人,也沒有重金在銷售方面進行布局,君實生物的商業化能力目前有待驗證。
在合作伙伴上面,君實生物2018年7月11日與石藥集團簽訂《產品合作開發與戰略合作協議》。根據協議,JS001將與石藥集團的注射用紫杉醇組合開展針對乳腺癌的臨床開發。而該協議的簽署也許將有助于君實與石藥集團開展商業化方面的合作。
國產第一家
實際上,君實生物能成為國產PD-1第一家并不奇怪。特瑞普利單抗是國內第一家向國家藥監局提交臨床試驗申請的PD-1抑制劑產品。
Insight數據庫顯示,特瑞普利單抗目前有18項臨床試驗正在開展,其中針對復發或轉移性鼻咽癌的三期臨床試驗為國際多中心試驗,此外還有針對黑色素瘤的三期試驗在進行,2018年10月18日已經完成第一例受試者入組。四個試驗處于二期臨床,適應癥包括非小細胞肺癌、鼻咽癌、膀胱癌、黑色素瘤;10個臨床試驗處一期臨床階段。

君實生物的臨床試驗數據披露也比較全面。從已有數據來看,JS001與百濟神州、信達的PD-1單抗都安全性可靠,有效性非劣于O藥和K藥。
特瑞普利單抗到底是什么樣的藥物?
擁有完全自主知識產權
? 新型重組人源化( 97%) PD-1抑制劑,屬于人IgG4/Kappa亞型。
? 全新的CDR序列,獨特FG環結合位點。
? 完全具有自主知識產權,已獲中國ZL授權(授權號為CN104250302B) , PCTZL公開號WO2014/206107A1。

具有雙重作用機制,強力抑制腫瘤
機制一:阻斷PD-1/PD-L1信號通路,提高體內外T細胞增殖及抗腫瘤效應;
機制二:通過內吞效應降低PD-1膜表面表達,恢復T細胞自身活化功能;
并具有以下優勢:
1.高親和力結合PD-1,強效阻斷PD-1通路,提高療效;
2.介導內吞,降低PD-1膜表面表達;
3.顯著提高體內外T細胞增殖能力及抗腫瘤效應;

卓越的體內抗腫瘤生長效果

人體臨床研究顯示,長期生存受益患者PD-1受體下調顯著(平均是治療前的30%),而疾病進展患者存在PD-1表達上調現象,這些結果表明PD-1膜表面表達下調和療效正相關,也進一步支持了特瑞普利單抗的抗腫瘤作用。
卓越的療效和良好的耐受性

特瑞普利單抗臨床研究結果
特瑞普利單抗全面布局中國黑色瘤人群,更多研究也在進行中,讓我們期待臨床結果早日揭曉。
CT8 -II 期試驗-輔助治療:一項考察重組人源化抗PD-1 單克隆抗體注射液對比大劑量干擾素輔助治療完全切除的黏膜黑色瘤隨機、 對照多中心Ⅱ期臨床研究研究目的是比較對比干擾素完全切除的粘膜型黑色瘤患者無復發生存期。
CT17 -III 期試驗-一線治療:一項考察重組人源化抗 PD-1 單克隆抗體注射液(拓益)對比達卡巴嗪一線治療不可切除的或轉移性黑色素瘤隨機、對照多中心Ⅲ期臨床研究。
據悉,除了惡性黑色素瘤這個適應癥,君實生物還正與中國眾多臨床試驗中心的KOL及PI合作,進行包含尿路上皮癌、胃癌、食管癌及鼻咽癌等腫瘤適應癥2期和3期臨床試驗,有望在未來幾年獲批更多適應癥,為更多腫瘤患者帶來生命希望。
結論,特瑞普利單抗是:
o國內首個獲批上市的國產原研PD-1抑制劑
o擁有完全自主知識產權
o雙作用機制,強力抗腫瘤
o在治療晚期粘膜黑色素瘤上顯示出卓越的療效,聯合治療更是世界突破
總之,不管是單藥還是聯合治療,拓益已經在中國惡性黑色素瘤患者中顯示出了優異的臨床數據,有望成為國人黑色素瘤的標準治療方案。
這是一個競爭極其激烈的市場,這一方面對于中國創新藥是一個里程碑式的事件,代表了中國創新藥的能力上了一個新臺階。另一方面,多個同類產品同時涌入市場,那么先行者搶占市場的優勢并不明顯,未來的廝殺將依靠企業的綜合實力,比如銷售能力、臨床試驗布局、現金流、對終端的把控能力等等。
特瑞普利單抗與國內其他家臨床數據比較
國產PD-1陸續獲批上市后,是否會打價格戰?這些問題目前下結論為時尚早。我們不妨先看一下信達、恒瑞、百濟神州在首個申報上市適應癥cHL上的臨床數據。

3款國產PD-1的cHL臨床數據
信達在今年5月召開的ASCO大會期間公布了信迪利單抗一項治療r/r cHL的II期數據(ORIENT-1研究)。結果顯示:獨立中心影像評估委員會(IRRC)對96例患者的24周臨床數據評估后發現,ORR為79.2%,DCR為97.9%。
恒瑞在今年9月召開的CSCO學術年會上公布了卡瑞利珠單抗在中國r/r cHL患者開展的一項II期研究的結果。根據IRC評價的有效性分析:共56例患者達到客觀緩解,ORR為84.8%,其中CR 30.3%(20例),PR 54.4%(36例)。另外有8例患者實現疾病穩定,SD率為12.1%。研究期間可觀察到患者靶病灶腫瘤負荷明顯減少。
百濟神州在最近召開的ASH2018年會上公布了替雷利珠單抗治療r/r cHL中國患者的關鍵性II期臨床研究的數據。該試驗共入組70位先前接受ASCT治療失敗、病情進展或先前接受至少兩項系統治療且不適合ASCT的患者。基于IRC評估的ORR為85.7%(60/70);其中CR 61.4%(43/70),PR 24.4%(17/70)。先前接受過ASCT治療的患者中,92.3%(12/13)都達到了客觀緩解,其中有9位病人(69.2%)達到了CR。
從以上療效數據來看,似乎很難一下子斷出高低。實際上關于同類產品的比較,以國外上市多年的O藥與K藥來說,至今仍然是說法不一。
如何贏得市場?
相信國產PD-1的價格制定會更加理性,而接下來,醫保部門的態度又會如何?PD-1是否會通過動態調整的方式參加醫保價格談判?據了解,11月,深圳人社局發布了《2018年<深圳市重特大疾病補充醫療保險藥品目錄>增補遴選專家評審結果公示》,K藥(Keytruda)赫然在列。
醫藥魔方記者就特瑞普利單抗的定價、銷售等問題采訪了君實生物的首席運營官馮輝博士。馮輝回復稱:“特瑞普利單抗的價格目前尚未確定,公司正在內部研究,但是相比進口藥肯定是會一個有競爭力的價格”。另外,當被問到外部有人認為君實的銷售能力有待檢驗時,馮輝透露稱:“君實目前已經自建了一支銷售團隊,并計劃招募200多人。團隊負責人和主要成員都來自于跨國藥企,有豐富的腫瘤藥物銷售經驗。公司將會根據特瑞普利的特點和臨床試驗數據制定創新的營銷醫療策略。”
同時還表示,“自建銷售團隊是第一步,與O藥和K藥在國內的渠道合作類似,銷售渠道的布局君實是一定會做的,我們會以國控、上藥及華潤三大運營商為主,以當地優質運營商為輔,鋪設幾百家醫院及DTP藥房。君實目前保留著特瑞普利的境內外自主權益,我們可以和各種合作伙伴考慮有建設性的合作模式。隨著與各個研發合作伙伴在各種臨床開發上的推進,未來也可以逐步考慮在銷售上建立合作”。
在問及特瑞普利單抗相比Keytruda的市場競爭優勢時,馮輝表示價格只是一方面;在療效方面,特瑞普利單抗在ORR、DCR、DOR、PFS等指標上都有不弱于甚至優于K藥的數據,這一點在特瑞普利單抗的藥明說明書中將會體現。

君實JS001各適應癥療效數據
不管如何,我們在今天迎來了國產PD-1上市的時代,后面也將有更多國產PD-1上市供國內患者選擇。充分的市場競爭也將給更多患者帶來可以切合自身需求的用藥選擇。
國內價格戰?
據了解,首個國產PD-1的價格尚未確定,不過君實的定價策略確實需要更多的考量。君實生物在招股書中展示了全球和中國PD-1/L1市場規模。全球PD-1及PD-L1抑制劑銷售額從2015年的16億美金上升到了2017年時的101億美金,復合增速達到了154.2%,預計2017年至2022年復合年增長率為29.3%,市場規模預計在2030年達到789億美元。但從2017年開始,增長率將會迅速減緩,預計2017年至2022年,復合增長率為29.3%,2022~2030年的復合增長率為10.1%。

國內PD-1及PD-L1抑制劑市場仍處于發展初期。銷售模式上,O藥和K藥均選擇了與本土商業公司合作,將總代理權簽給了上海醫藥。據上海醫藥第3季度財報數據,截止報告期末,上海醫藥在O藥和K藥上的分銷收入分別達到1.9億元和1.5億元,這也提示O藥和K藥在國內上市幾個月時間就取得了可喜的銷售業績。PD-1/L1抑制劑的市場規模預計將于2018年至2022年期間以534.4%的復合年增長率增長至2022年的374億人民幣。但2022~2030年的復合增長率將縮減至12.8%。

面對廣闊的市場前景,企業都在積極布局。目前,全球僅有3個PD-1(Libtayo?-賽諾菲和再生元,Keytruda?-默沙東,Opdivo? -BMS)靶點藥物和3個PD-L1(Imfinzi?-阿斯利康,Bavencio?-默克/輝瑞,Tecentriq?-羅氏)靶點藥物上市。
在國內,除了此前已獲批的Opdivo(BMS)和Keytruda(默沙東),信達、恒瑞和百濟的PD-1/PD-L1也在申報上市的路上。此外,據不完全統計,國內共有20余家企業參與PD-1/PD-L1領域的競爭,處于臨床不同階段。

國內當前PD-1和PD-L1進展(截止到2018年12月)。

國內PD-1藥物研發匯總

國內PD-L1藥物研發匯總
在激烈的品種競爭下,除了療效,價格也是搶占市場的重要因素。尤其在國家醫保談判以及帶量采購背景下,進口藥均面臨不小的降價壓力。根據官方公布的價格,O藥的價格為40mg/10ml 4591元、100mg/10ml 9260元,60kg的患者一個月需要36884元,而在美國則需要66056元。K藥的中國零售價為17918元/100mg,全年治療費用為304606元,僅為美國市場價格的54%。兩款進口PD-1都選擇了犧牲單價換取潛在銷量的定價策略。
分析人士指出,O藥與K藥均以全球最低價格在我國上市,可見兩家公司對中國市場的期望,也可以推斷未來PD-1市場競爭的激烈。一方面,國產PD-1研發的推進迫使跨國藥企調低價格;反過來,進口PD-1的低價策略,也對國產PD-1的價格形成阻擊,價格天花板已經擺在那里。
,臨床試驗患者緊缺
自2006年,首個PD-1單抗nivolumab開展臨床試驗以來,到目前為止,FDA已經批準了一共六款PD1/PDL1抗體藥物,PD1/PDL1抗體藥物已經成為腫瘤免疫領域的重要組成部分。
與此同時,PD1/PDL1抗體藥物臨床試驗的數量顯著增長,已經從2006年的區區一項,增長至2018年目前的2250項!
11月28日,由紐約癌癥研究所(CRI)唐鈞博士領銜的《PD1/PDL1免疫檢查點抑制劑臨床試驗現狀》調查報告重磅公布!內容發表在著名期刊Nature Reviews Drug Discovery(影響因子50.167)上。

紐約癌癥研究所是一家非盈利的學術組織,致力于癌癥免疫治療領域方面的研究已經超過65年。在這項報告中,唐博士主要分析了當前PD1/PDL1抗體藥物相關臨床試驗的現狀,并與2017年9月另外一項調查報告的結果進行比較。
臨床試驗蓬勃發展背后,低效研究設計泛濫,患者缺口巨大
調查報告指出,在這一年的時間里(2017年9月至2018年9月),又有748項臨床試驗最新開展,活躍狀態的臨床試驗共計有2250項。在這2250項臨床試驗中,1716項臨床試驗的治療方案為PD1/PDL1抗體藥物與其他癌癥療法相聯合。

PD1/PDL1免疫檢查點抑制劑臨床試驗現狀
雖然,目前僅有兩項PD1聯合療法獲得FDA批準(nivolumab+ipilimumab和pembrolizumab+化療),但是,其他針對240種不同靶點的PD1/PDL1抗體藥物聯合療法,臨床試驗評估也正在火熱進行。
此外,與去年相比,今年聯合療法相關臨床試驗所針對的靶點又多了75個。
在這當前的1716項聯合治療臨床試驗中,有339項所使用的免疫治療藥物為CTLA4抗體,使得CTLA4成為PD1/PDL1抗體藥物聯合治療中最常應用的靶點。其他常見的聯合療法包括化療(283項臨床試驗)、放療(114項臨床試驗)、放化療(58項臨床試驗)以及抗血管生成劑(52項VEGFA相關臨床試驗)。
值得注意的是,在過去一年所有新開展的聯合試驗中,IDO1和PARP抑制劑相關聯合試驗分別有25項和23項。

2017年9月至今PD1/PDL1療法聯合試驗的靶點
從治療的癌癥類型看,在PD1/PDL1抗體藥物單藥治療或聯合治療臨床試驗中,研究前五位的癌癥分別是肺癌(254項臨床試驗)、黑色素瘤(139項臨床試驗)、乳腺癌(106項臨床試驗)、淋巴瘤(99項臨床試驗)和頭頸部癌(72項臨床試驗)。
值得注意的是,與黑色素瘤相關的新開展的臨床試驗近期增長緩慢,這很可能與nivolumab和ipilimumab的聯合用藥獲批有關。這兩種藥物聯合使用的治療效果非凡,緩解率(RR)更是達到了58%,可能為其他新型臨床試驗的展開設置了太高的目標。

PD1/PDL1療法臨床試驗數量的巨大飛躍(2006-2017年)
總的來說,這些臨床試驗將招募總共380900例患者。而在過去的5年中,臨床試驗對于患者志愿者的需求量大大增加。舉個例子,僅2017年新開展的臨床試驗就需要招募105489例患者。

PD1/PDL1療法臨床試驗患者志愿者需求猛增
基于這種對患者志愿者的巨大需求,這項調查報告對533例PD1/PDL1相關臨床試驗和2781例不涉及PD1/PDL1的腫瘤學臨床試驗的患者招募數據進行了分析。唐博士等人驚訝的發現,在過去的四年中,與其他腫瘤學臨床試驗相比,PD1/PDL1相關臨床試驗招募患者的速度更快。

不同類型癌癥PD1/PDL1療法臨床試驗的招募
然而,這種招募速度在近期發生了顯著的下降,在2014年的時候每處中心平均每月還能招募1.15例患者,而到了2018年,每處中心平均每月只能招募0.35個患者。這表明,對于一些特定類型的癌癥而言,PD1/PDL1相關聯合試驗的患者招募可能在明年面臨難題。

PD1/PDL1抗體療法臨床試驗患者招募效率
小結:
與2017年的臨床試驗狀況相比,今年臨床試驗的規模明顯擴大。不僅臨床試驗的數量新增了748項,而且治療靶點新增75種。伴隨而來的是,臨床試驗對于患者志愿者的需求也更大,目前的需求已經超過100000例。在過去的一年中,FDA批準了另外13種PD1/PDL1抗體藥物,其中有一種為新型PD1單抗(cemiplimab)。目前相關臨床試驗的開展極其活躍,這表明未來或許會有更多更有效的抗癌藥物。
然而,這些臨床試驗中同樣有一些治療方案充斥著重復、低效以及過時的研究設計。不僅如此,患者招募效率的顯著下降也帶來了不好的信號。由于目前臨床試驗面對的患者志愿者數量有限,因此,研究人員有必要將資源和精力優先分配在最具創新性和潛力的PD1/PDL1單抗治療方案上。
《全球腫瘤免疫治療發展趨勢》
此前(10月19日),唐鈞博士的另外一項《全球腫瘤免疫治療發展趨勢》調查報告也發表在了Nature Reviews Drug Discovery上。鑒于免疫療法的飛速發展,唐博士等人曾在去年(2017年9月)開展了一項全球腫瘤免疫治療現狀的綜合調查,而在今年(2018年9月)又開展了另外一項現狀調查。
這篇報告,對兩項調查的結果進行了全面比較和縱向分析,并就免疫療法的發展趨勢做了詳盡分析。
趨勢一:免疫療法管線激增67%
根據不同的作用機制,可以將免疫治療藥物分為六大類:
① 靶向T細胞的免疫調節藥物(如PD1/CTLA4單抗)
② 其他免疫調節藥物(如TLR/IFNAR1激動劑)
③ 癌癥疫苗(如BCG疫苗)
④ 細胞療法(如CAR-T/TCR-T療法)
⑤ 溶瘤病毒(如T-vec)
⑥ 靶向CD3的雙特異性抗體(如blinatumomab)
報告指出,在過去的一年中(2017/9-2018/9月),全球腫瘤免疫治療市場,藥物研發項目激增67%(2031→3394)!
在這六個不同類別的免疫療法中,細胞療法增幅最大,達到113%;而溶瘤病毒增長甚微,僅為16%。

免疫療法項目趨勢
截至2018年9月,細胞療法已經趕超癌癥疫苗,成為癌癥免疫療法第一大類,項目總數多達864種,占所有免疫療法的25%!
趨勢二:免疫治療靶點增長50%!
在過去的一年中,腫瘤免疫療法的靶點增長了約50%,當前全球在研項目共有417個靶點。有趣的是,去年有一半的項目集中在23種熱門靶點,而今年一半的藥物項目則分布于前48種熱門靶點。
未攻克的靶點(尚未有獲批新藥),研發項目更多。舉例來說,過去一年中細胞療法項目增長幅度有113%,但CD19靶向的細胞療法僅增加37%。相反,在一年的時間里,靶向腫瘤新抗原的研發項目則增加了133%。

免疫療法15大熱門靶點
增長的靶點數量可能為未來腫瘤免疫治療帶來更多的藥物。值得注意的是,針對非特異性腫瘤相關抗原(TAA)的藥物項目正在減少,這表明免疫治療領域正在向著更加精準的方向發展!
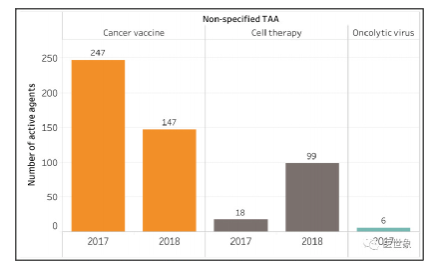
非特異性TAA藥物項目減少
趨勢三:研發企業機構增加42%
在2017年9月,共有461家企業與機構積極研發免疫療法。而在一年后的現在,參與的公司與機構已經增長到了655家,足足增長了42%!
研發項目排名前15的機構中,大型制藥公司仍舊占據著主導地位,因為前8位均為大型制藥公司。有4家為科研機構,其中3家來自中國,分別為深圳市免疫基因治療研究院、301醫院和第三軍醫大學第一附屬醫院。

免疫療法排名前15家企業與機構
此外,這些機構臨床前階段研究的增長(1,067→2,107;增加97%),要超過臨床階段增長(964→1,287;增加34%),這表明臨床前研究的創新層出不窮!
小結
免疫療法正在快速的進入美國、歐洲和日本以外的主要市場。中國已于近期批準了nivolumab和pembrolizumab這兩款免疫治療藥物用于癌癥的治療。大量臨床研究證明,免疫療法能為患者帶來持續益處,為一些類型的癌癥帶來治愈的希望。雖然癌癥的免疫治療獲得了許多成功,但是近期IDO1抑制劑Ⅲ期臨床研究的失利也同樣提醒我們,免疫療法的開拓并非一帆風順。
《癌癥細胞療法全球圖譜》
文章到這里還沒有結束,此前,唐鈞博士還發表了《癌癥細胞療法全球圖譜》調查報告,也同樣是發表在Nature Reviews Drug Discovery上,在這篇報告中唐博士分析了免疫療法中癌癥細胞療法的全球發展態勢。
我們知道,通常根據不同的作用機制,可以把細胞療法分為7類,包括CAR-T療法、TCR-T療法、TAA/TSA(腫瘤相關抗原/腫瘤特異抗原)靶向的自體循環T細胞療法、TIL療法、基于新技術(如iPSCs、CRISPR或γδT細胞)的T細胞療法、NK/NKT細胞療法、以及其他類型的細胞(如巨噬細胞或干細胞)療法。
那癌癥細胞療法的全球發展態勢又是什么樣的呢?
進展與分布
唐教授在這片報告中指出,目前,全球共有753項癌癥細胞療法,其中378項處于臨床前階段;375項已經進入臨床試驗階段。在這375項進入臨床試驗的細胞療法中,160項處于Ⅰ期臨床試驗,205項處于Ⅱ期臨床試驗,6項已經進入了Ⅲ期臨床試驗,還有4項細胞療法已經獲批(美國2項、韓國1項、意大利1項)。

進入臨床后期、已經獲批的細胞療法
值得強調的是,753項細胞療法中,有404項都是CAR-T細胞療法!

不同類型細胞療法的數量
從地理位置的角度分析,細胞療法的三大創新集群分別為北美(主要是美國)、東亞(包括澳大利亞和新加坡)以及西歐(包括以色列),分別占據了357項、268項以及128項細胞療法研發項目。
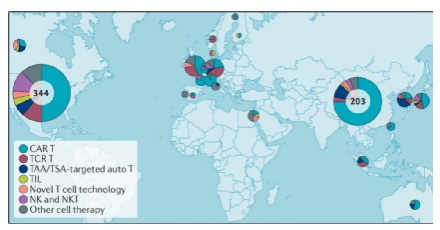
753項細胞療法的全球分布情況
從國家的角度分析,美國和中國在國際細胞療法的研發中占據主導地位,分別擁有344項和203項細胞療法項目,占據全球總量的73%!
也就是說,中國細胞療法的研發地位,僅排在美國之后,位居全球第二!
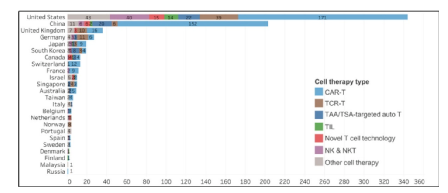
細胞療法數量國家排行
靶點和趨勢
目前,細胞治療領域共有113種不同的靶點,其中73種正在進行臨床試驗。當前研究最為熱門的2類靶點為CD19和TAA/TSA,分別是CAR-T療法和其他類型細胞療法的主要靶點。
前30種熱門靶點及其臨床階段如下圖所示。

癌癥細胞療法TOP30治療靶點
盡管靶向CD19或B細胞成熟抗原(BCMA)的CAR-T細胞療法,目前已經取得了前所未有的臨床治療效果,但是目前仍面臨諸多的挑戰,比如部分血液系統惡性腫瘤的患者體內CAR-T細胞續存時間依然較短;免疫抑制微環境作用下,實體瘤滲透不良,腫瘤殺滅效果差等等,這些問題都亟待解決!
相信隨著細胞工程學和生物學的持續發展,以及制造水平的不斷提高,未來這些問題都將得到有效解決。但是目前,已經有許多研究人員將目光轉向,將細胞療法與免疫檢查點抑制劑結合起來,來克服細胞療法的這些缺陷。
通過檢索ClinicalTrials.gov,我們可以發現目前有20項正在開展的臨床試驗,都集中在聯合細胞療法和靶向PD1/PDL1制劑來治療大部分類型的腫瘤。其中有16項聯合研究中所使用的免疫療法藥物均為pembrolizumab和nivolumab這兩種獲批的抗PD1藥物。

細胞療法聯合抗PD1/L1制劑當前臨床試驗
此外,與其他治療領域企業研發所發揮的重要作用相比,學術科研機構在細胞療法的開拓中起到了至關重要的作用!根據紐約癌癥研究所(CRI)的數據庫顯示,中國的203項細胞治療中,有125項(62%)由學術科研機構擁有和開發,而美國僅為23.0%!
在這125項療法中,有116項(93%)已處于臨床研究階段。不僅如此,中國細胞療法的研究更鐘情于CAR-T細胞療法!但是,其中絕大多數CAR-T療法并非創新型療法,其性能與美國已經批準的,或處于臨床開發后期的療法相似。
挑戰和機遇
盡管近期已有多項細胞療法獲批,臨床治療也顯示出可觀的療效,但是細胞療法面臨的挑戰依然存在!
唐博士針對目前面臨的病毒載體生產局限、臨床試驗規模受限、實體瘤治療效果有限等3個主要問題,建議采用以下不同的解決方法:針對病毒載體生產問題,可以通過開發非病毒載體技術,并進行臨床評估;針對臨床試驗受試者規模問題,建議采用新的臨床設計,在單個臨床研究中評估多種細胞療法和靶點;針對實體瘤治療效果問題,建議開發新的細胞療法,并集中于對現有療法無反應,或易產生耐藥性的實體瘤類型。
參考資料
1. The clinical trial landscape for PD1/PDL1 immune checkpoint inhibitors
https://doi.org/10.1038/nrd.2018.210
2. Trends in the global immuno-oncology landscape
https://doi.org/10.1038/nrd.2018.202
3. The global landscape of cancer cell therapy
DOI:https://doi.org/10.1038/nrd.2018.74
美國食藥監局(FDA)官網顯示,當地時間4月23日,康方生物的派安普利單抗獲FDA批準,適應證分別為聯合順鉑或卡鉑和吉西他濱用于一線治療成人復發或轉移性非角化型鼻咽癌(NPC);單藥用于鉑類化療和至少......
美國食藥監局(FDA)官網顯示,當地時間4月23日,康方生物的派安普利單抗獲FDA批準,適應證分別為聯合順鉑或卡鉑和吉西他濱用于一線治療成人復發或轉移性非角化型鼻咽癌(NPC);單藥用于鉑類化療和至少......
國家藥典委擬修訂3127單抗分子大小變異體測定法國家藥品標準,于近日發布了“關于3127單抗分子大小變異體測定法標準草案的公示”。該標準草案類別屬于生物制品,公示期60天。《中國藥典》2020版三部通......
2月18日晚間,恒瑞醫藥公告,公司子公司蘇州盛迪亞生物醫藥有限公司于近日收到國家藥監局下發的《受理通知書》,公司提交的1類新藥夫那奇珠單抗注射液(SHR-1314)的藥品上市許可申請獲國家......
據人民日報健康客戶端不完全統計,進入2月以來,截至目前,已有8家跨國藥企公布了2023年全年財報,強生以總營收852億美元強勢拿下第一,相較去年同比上漲了6.5%,羅氏發揮基本穩定居第二,默沙東K藥登......
據信達生物官微12月28日消息,信達生物制藥集團與軒竹生物科技股份有限公司,共同宣布達成一項臨床研究和供藥合作協議,將就信利迪單抗注射液(PD-1抑制劑,商品名:達伯舒)與軒竹生物的新型雙特異抗體偶聯......
中山大學腫瘤防治中心張翼鷟教授團隊在SignalTransductionandTargetedTherapy期刊發表了題為:Safetyandclinicalefficacyofsintilimab(......
近日,國家藥品監督管理局批準浙江博銳生物制藥有限公司申報的澤貝妥單抗注射液(商品名:安瑞昔)上市。該藥品適用于CD20陽性彌漫大B細胞淋巴瘤,非特指性(DLBCL,NOS)成人患者,應與標準CHOP化......
隨著治療性生物產品在全球藥物市場所占份額的不斷提高,各國監管機構通過發布質量源于設計(QualitybyDesign,QbD)原則等手段,對生物藥的質量控制提出了更高的要求。對于生物制藥企業而言,在生......
抗體偶聯藥物(Antibody-DrugConjugate,ADC)是通過連接子(linker)將具有生物活性的小分子藥物偶聯至單克隆抗體(單抗)上而產生的。生產用原材料的控制單抗:ADC的單抗生產及......